Lorsqu’un sinistre frappe un logement, il suscite souvent des travaux indispensables pour rétablir ou améliorer l’habitat. L’un des enjeux majeurs pour les propriétaires concerne la TVA applicable sur ces réparations afin de bien gérer leur budget. Déchiffrer les critères qui distinguent un taux réduit de 10 % d’un taux plein à 20 % peut s’avérer complexe mais essentiel pour optimiser la facturation et bénéficier de certaines réductions fiscales.
TVA sur travaux après sinistre : fondements et critères
La TVA appliquée sur les travaux réalisés après un sinistre dépend avant tout de la nature des réparations entreprises et du type d’habitation concernée. Le but est d’adapter le taux en fonction de l’importance des travaux et de la destination du bâtiment.
Établir les conditions pour bénéficier du taux réduit à 10 %
Le taux réduit de 10 % s’applique généralement aux travaux de rénovation et d’amélioration portant sur des logements achevés depuis plus de deux ans et qui ne relèvent pas de la construction neuve ou de travaux d’agrandissement.
Pour les propriétaires sinistrés, cela signifie que dès lors que les réparations consistent en des remises en état à l’identique ou en amélioration de l’habitat sans modifier sa structure, ils peuvent prétendre à ce taux avantageux. Par exemple, le remplacement de fenêtres, la réfection d’une toiture, ou la rénovation électrique entrent dans ce cadre.
Identifier les situations où le taux à 20 % s’applique
Le taux normal de 20 % concerne principalement les travaux dits de construction neuve, d’agrandissement ou les services paraissant n’être que des prestations fournies par des professionnels sans lien avec une rénovation. Ainsi, si le sinistre est suivi d’un projet qui dépasse la simple réparation, comme la surélévation ou la création de nouvelles pièces, la TVA appliquée sera alors celle à 20 %.
De plus, certaines prestations, comme la fourniture seule de matériaux sans pose, sont automatiquement soumises au taux plein, ce qui peut impacter significativement le coût global des travaux post-sinistre.
Maîtriser la facturation de la TVA après sinistre pour optimiser la rénovation
Comprendre comment intégrer la TVA dans la facture des travaux liés à un sinistre est une étape importante pour bien planifier son budget. Les propriétaires doivent être vigilants sur les éléments qui conditionnent la nature du taux appliqué ainsi que sur la lisibilité des devis et factures.
Contrôler les devis pour garantir l’application du taux réduit
Les devis doivent clairement distinguer les prestations entrant dans le champ du taux de 10 % de celles soumises à 20 %. Pour le client sinistré, cette transparence aide à formuler les demandes précises aux entrepreneurs et à éviter toute surfacturation imprévue.
Il est aussi recommandé de conserver tous les documents relatifs au sinistre et à l’assurance pour appuyer la demande de taux réduit auprès des intervenants et des services fiscaux si nécessaire.
Repérer les astuces pour alléger la facture grâce à la réduction fiscale
En complément du choix du taux de TVA, des dispositifs fiscaux peuvent parfois s’appliquer en cas de sinistre, notamment lorsque les travaux ont pour objet la sécurité, la salubrité ou l’accessibilité. Ces éléments ouvrent la porte à des aides ou crédits d’impôt qui viennent alléger le coût total.
Par exemple, certains travaux financés dans le cadre d’une indemnisation d’assurance peuvent bénéficier d’exonérations spécifiques qui s’ajoutent aux taux réduits.
Adapter les démarches en fonction de l’assurance et du type de sinistre
La relation entre l’assurance habitation et les travaux après sinistre est déterminante pour le montant effectif des factures et pour la gestion de la TVA. Il convient de bien comprendre les obligations et droits des assurés concernant la facturation.
Coordonner les travaux avec l’assurance pour bénéficier de la TVA favorable
Pour profiter pleinement du taux réduit, il est recommandé d’informer l’assureur dès que possible. L’assureur peut orienter vers des prestataires habitués à gérer la TVA lors des sinistres et validés dans le cadre des conventions.
En outre, la prise en charge partielle ou totale des travaux par l’assurance est souvent conditionnée à la production de factures correctes et détaillées mentionnant les taux appliqués, ce qui nécessite une gestion rigoureuse.
Évaluer l’impact du type de sinistre sur le taux de TVA applicable
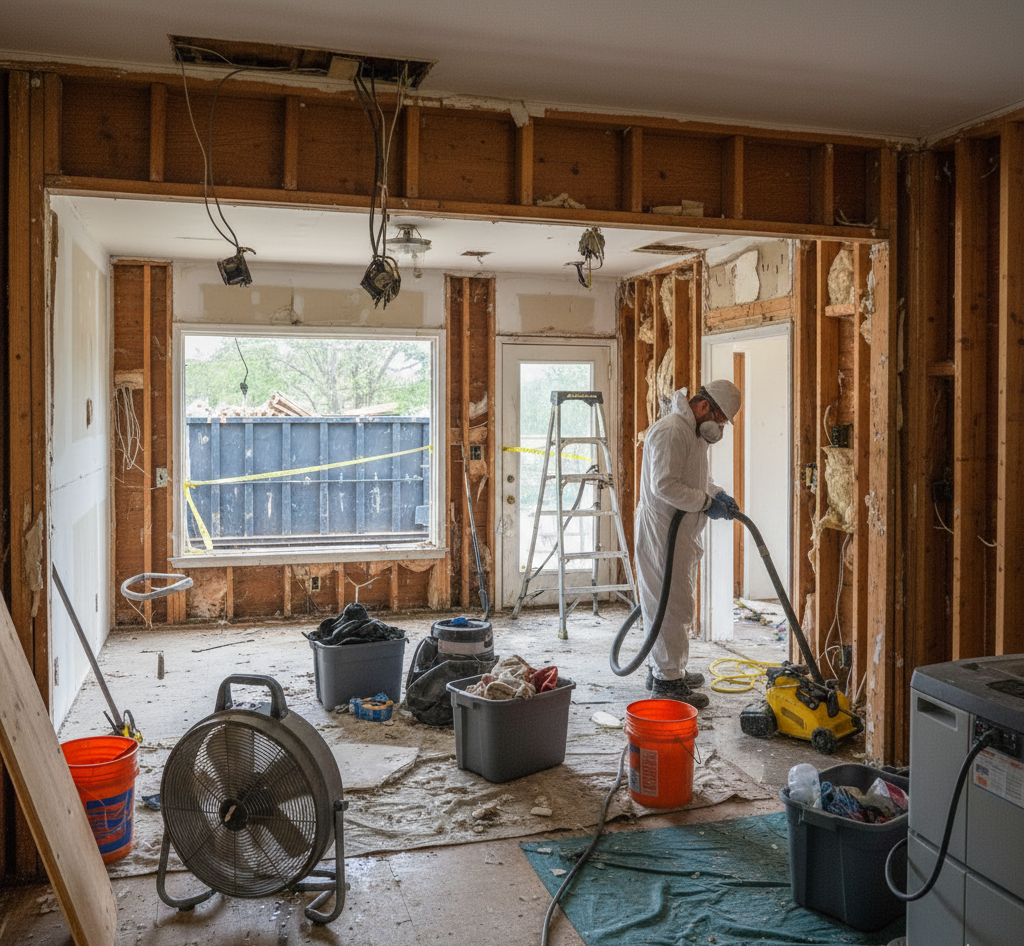
Certains sinistres, notamment ceux qui provoquent une destruction partielle mais conservant la structure principale, facilitent l’application du taux à 10 %. En revanche, un sinistre causant des dégâts graves nécessitant une reconstruction totale peut faire basculer la TVA vers le taux plein.
Cet aspect souligne l’importance d’un diagnostic précis avant de lancer les travaux et d’une bonne coordination avec les experts mandatés par l’assurance.
Les clés pour s’y retrouver : tableau comparatif des taux de TVA selon les travaux post-sinistre
Pour mieux visualiser les différences entre les situations donnant droit au taux réduit et celles relevant du taux normal, voici un tableau synthétique :
| Nature des travaux | Type de logement | Situation après sinistre | Taux de TVA applicable |
|---|---|---|---|
| Rénovation légère (réparation, amélioration) | Logement > 2 ans | Travaux de remise en état post-sinistre | 10 % |
| Travaux d’agrandissement ou reconstruction | Logement > 2 ans | Dépassement de la simple réparation après sinistre | 20 % |
| Fourniture sans pose | Tout type | Livraison de matériaux seules | 20 % |
| Rénovation énergétique ou adaptation | Logement > 2 ans | Travaux incluent mesures écologiques ou accessibilité | 10 % (possibilité d’aides) |
Cette classification guide les propriétaires sinistrés pour adopter la meilleure stratégie fiscale et contractuelle adaptée à leur situation.
Examiner les aspects pratiques pour assurer une réhabilitation harmonieuse
Au-delà des aspects fiscaux, bien organiser ses travaux post-sinistre favorise une remise en état efficace et conforme aux normes en vigueur. La connaissance des règles TVA joue alors un rôle clé dans la planification des échéances de paiements et le choix des professionnels.
Préparer le dossier administratif lié à la TVA et au sinistre
Rassembler preuves du sinistre, rapports d’expertise, devis détaillés et facture conforme garantit une gestion administrative fluide. Ce dossier permet d’assurer un suivi clair vis-à-vis des services fiscaux et des assurances, évitant les litiges ultérieurs.
Choisir un professionnel informé des spécificités TVA après sinistre
Faire appel à un entrepreneur ou artisan connaissant bien les règles de TVA réduite peut éviter des erreurs coûteuses. Ces professionnels maîtrisent les subtilités de la facturation et savent se conformer aux exigences légales, assurant ainsi une rénovation sereine.